Private Altersvorsorge wird attraktiver
Mit dem neuen Altersvorsorgedepot kannst du staatlich gefördert für dein Alter vorsorgen und stärker die Renditechancen am Kapitalmarkt nutzen.
Bis zu 540 Euro staatliche Zulage pro Jahr
ETF-basiert und langfristig investieren
Nur 0,1 % laufende ETF-Kosten pro Jahr
Eine Lösung, die mit deinem Leben Schritt hält
Mit dem neuen Altersvorsorgedepot ergeben sich für dich neue Möglichkeiten, eine höhere staatliche Förderung, flexiblere Auszahlungsoptionen und bessere Chancen auf eine kapitalmarktorientierte Altersvorsorge. Die neuen Fördermöglichkeiten stehen dir ab Januar 2027 zur Verfügung.
Höhere staatliche Förderung: Ab 2027 kannst du höhere staatliche Grundzulagen von bis zu 540 Euro pro Jahr erhalten. Zusätzlich sind weitere Förderbeträge und steuerliche Vorteile möglich.
Mehr Kapitalmarkt- und Renditechancen: Dir stehen unterschiedliche Investitionsmöglichkeiten mit unterschiedlichen Risiken und Renditechancen zur Verfügung. So kannst du dein Kapital zu 100 % in renditeorientierte Investmentfonds oder ETFs investieren, um stärker an den Bewegungen am Kapitalmarkt zu partizipieren.
Mehr Flexibilität: Neu ist ein Fonds-Auszahlplan mit einer Laufzeit bis zum 85. Lebensjahr oder darüber hinaus. Zum Beginn der Auszahlungsphase kannst du bis zu 30 % Prozent deines angesparten geförderten Kapitals entnehmen.
Erweiterter Kreis der Förderberechtigten: Ab 2027 können unter anderem auch Selbstständige und Freiberufler von der staatlichen Förderung profitieren.
Jetzt vormerken und zum Start informiert sein
Mehr für später, mit Unterstützung vom Staat
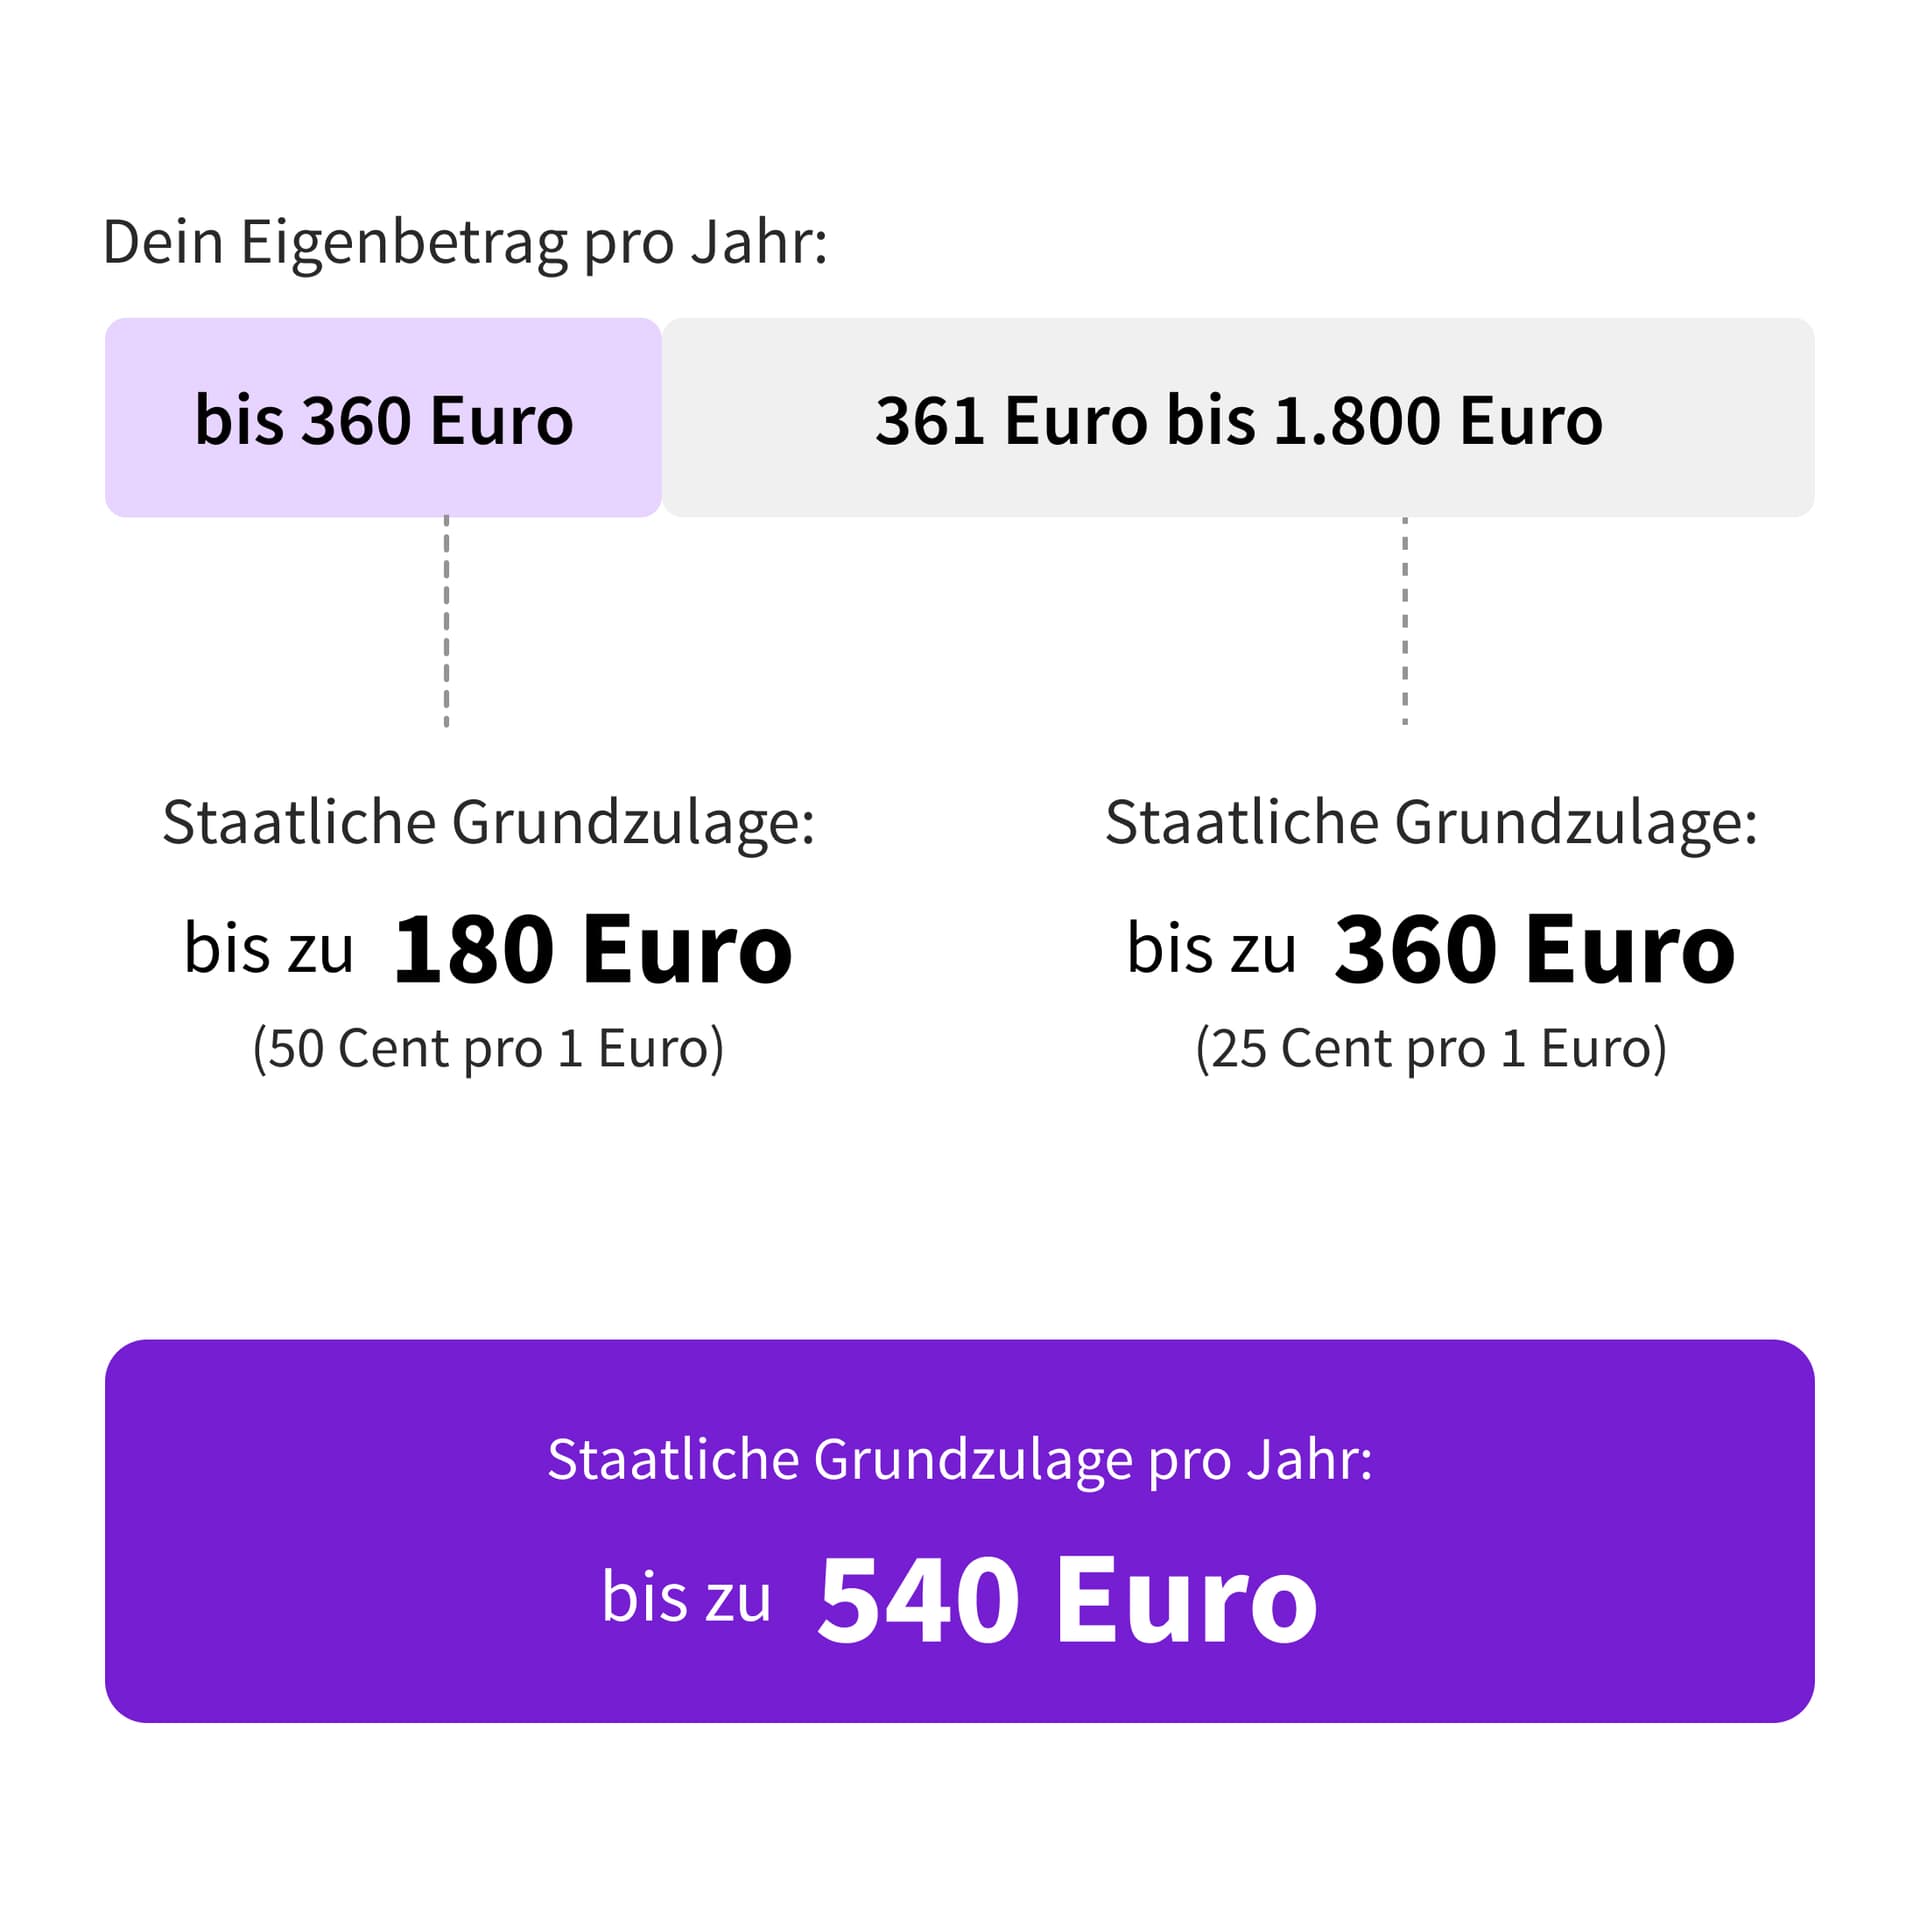
Der Staat fördert deine Einzahlungen zusätzlich mit einer Grundzulage bis zu 540 Euro pro Jahr. Für die ersten 360 Euro erhältst du eine Förderung von 50 Cent je eingezahltem Euro. Für weitere Einzahlungen bis 1.800 Euro gibt es 25 Cent je Euro. Um die maximale Förderung zu erhalten, müssen 150 Euro pro Monat eingezahlt werden.
Wird vor Beginn der Auszahlungsphase über das Kapital verfügt, sind bei geförderten Beiträgen die gewährten Zulagen und Steuerbegünstigungen zurückzuzahlen. Der erzielte Wertzuwachs ist mit dem individuellen Steuersatz zu versteuern.
Weitere Förderungsmöglichkeiten nutzen
Finanzanlagen sind mit Risiken verbunden. Kapitalmarktbedingte Wertschwankungen und daraus resultierende Wertverluste können nicht ausgeschlossen werden. Weitere Informationen findest du auf unserer Seite Risikohinweise.
Einfach, günstig und gefördert investieren
Unsere Anlagelösung Deka-Vorsorge für dein Altersvorsorgedepot investiert in zwei ETFs: einen weltweit anlegenden Aktien-ETF und einen europäischen Rentenfonds. Die laufenden ETF-Kosten betragen 0,1 % pro Jahr*. Depotführung und Zulagenverwaltung sind für dich kostenfrei.
* Zuzüglich etwaiger Transaktionskosten und sonstiger Verwaltungs- und Betriebskosten, die zulasten des Fonds an Dritte zu zahlen sind.
Hinweis: Deka-Vorsorge ist eine Produktlösung der DekaBank Deutsche Girozentrale. Weitere Produktdetails folgen.
Jetzt reinhören: Altersvorsorge im Wandel
Was sich 2027 ändern soll
In dieser Folge von "Money on Her Mind" spricht Moderatorin Tanja Heinrich mit Deka-Volkswirtin Dr. Gabriele Widmann über die geplante Reform der staatlich geförderten privaten Altersvorsorge. Im Fokus: das Altersvorsorgedepot, mögliche staatliche Zulagen, steuerliche Besonderheiten sowie die Rolle von Fonds und ETFs beim langfristigen Vermögensaufbau.
Keine Rente ist auch keine Lösung
Die gesetzliche Rente lebt davon, dass Berufstätige die heutigen Rentnerinnen und Rentner mitfinanzieren. Doch was passiert, wenn wir immer älter werden und weniger Menschen Beiträge zahlen? Dirk Huesmann spricht mit Volkswirtin Dr. Gabriele Widmann über das Umlageverfahren, die Rolle staatlicher Zuschüsse und die demografischen Herausforderungen des deutschen Rentensystems.
Und was ist mit der Frühstartrente?
Wir planen, im ersten Quartal 2027 eine passende Lösung für deinen Nachwuchs anzubieten.
Mit der geplanten Frühstartrente soll schon ab dem 6. Geburtstag der Grundstein für die private Altersvorsorge gelegt werden. Das wichtigste für dich im Überblick:
Die Frühstartrente startet zum 1. Januar 2027 mit den Geburtsjahrgängen 2020 und 2021. Für den Jahrgang 2020 wird die Frühstartrente rückwirkend zum 1. Januar 2026 gezahlt. Kinder, die ihr sechstes Lebensjahr bereits am 31. Dezember 2025 vollendet haben, erhalten im Januar 2027 anstelle von 10 Euro einmalig 20 Euro im Monat. Ab 2028 kommt jährlich der Jahrgang der dann Sechsjährigen hinzu.
Der Staat zahlt bis zum 18. Geburtstag monatlich 10 Euro ein – insgesamt bis zu 1.440 Euro plus Zinseszinseffekt.
Eltern & Co. können das Depot jederzeit mit eigenen Beiträgen aufstocken (maximal 6.840 Euro jährlich).
Das Geld bleibt langfristig investiert und kann frühestens ab dem 65. Lebensjahr ausgezahlt werden.
Weitere Informationen zur Frühstartrente findest du auch auf der Website des Bundesfinanzministeriums.